医療ファクタリングの申込みから入金までの流れ|審査で見られるポイント
 株式会社SCメディカル
診療や介護サービスを提供してから、その報酬が実際に手元へ入るまでには、一定の時間差があります。売上は立っているのに現金が動かない——この時間差が、医療機関の資金繰りを圧迫する要因のひとつです。
医療ファクタリングは、この時間差を埋めるための選択肢のひとつです。しかし「実際にどのような手順で進むのか」「何を見られるのか」が分からないために、検討の入口で止まってしまうことは少なくありません。
これまでの記事では、医療ファクタリングの仕組みと、その土台となる診療報酬債権の性質を整理しました。今回は一歩進めて、申込みから入金までの流れと、審査で見られるポイントを解説します。
1.流れを先に知っておくと、判断が早くなる
資金繰りの相談は、多くの場合「急いでいるとき」に発生します。しかし急いでいるときほど、手順が分からないまま話が進み、必要な書類の準備で足が止まったり、提示された条件の意味を十分に確認しないまま契約に至ったりすることがあります。
先に全体像を把握しておけば、相談の時点で何を確認すればよいかが明確になります。実際に利用するかどうかを決める前に、流れだけでも押さえておく価値があります。
2.申込みから入金までの基本的な流れ
一般的な医療ファクタリングは、おおむね次の順序で進みます。
ステップ1|相談・お問い合わせ
現在の資金繰りの状況、希望する調達額、いつまでに必要かといった前提を共有します。この段階で、そもそもファクタリングが適した手段なのか、他の方法を検討すべきなのかが見えてくることもあります。
ステップ2|必要書類のご提出
医療機関の経営状況と、譲渡する債権の内容を確認するための書類をご提出いただきます(詳細は次章)。
ステップ3|審査・条件のご提示
ご提出いただいた書類をもとに審査を行い、買取可能な金額、手数料、実行時期といった条件をご提示します。この段階で条件をご確認いただき、見送るという判断も可能です。
ステップ4|ご契約・債権譲渡
条件にご納得いただいたうえで契約を締結し、報酬債権を譲渡します。ファクタリングは債権の売買であり、借入ではありません。契約内容が売買として構成されているかどうかは、契約前に確認しておきたい点です。
ステップ5|お振込み
契約内容にもとづき、譲渡された債権に応じた金額をお支払いします。
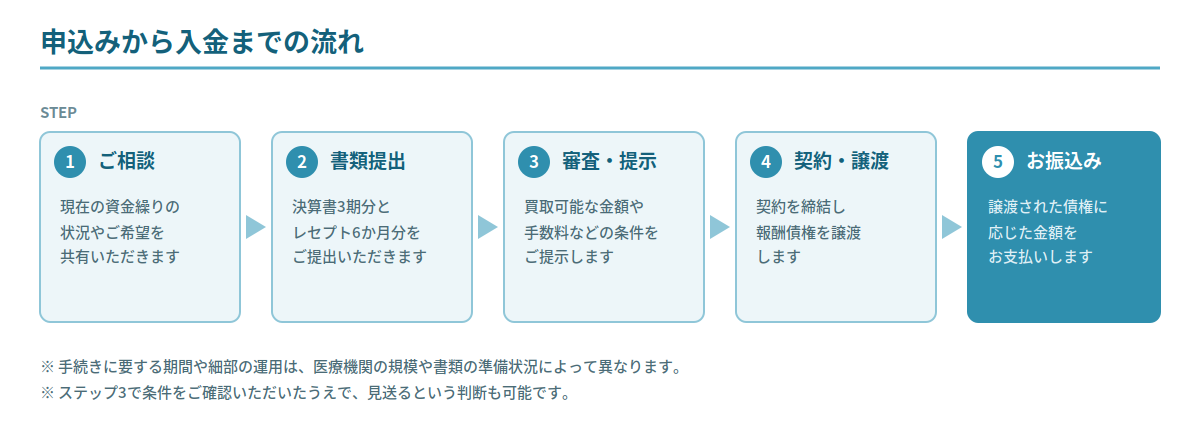
なお、実際に必要となる期間や手続きの細部は、医療機関の規模や書類の準備状況によって異なります。本記事では一般的な流れを示すにとどめており、具体的な条件は個別のご相談によって決まります。
3.準備しておきたい書類
検討にあたっては、事前に書類を揃えておくと話が早く進みます。株式会社SCメディカルでは、審査にあたって次の書類を確認しております。
- 決算書(3期分)
- レセプト(6か月分)
いずれも通常の経営のなかで作成・保管されている書類であり、このために新たに作成いただく必要はありません。
また、保証人については原則として不要としております。ただし、内容によってはご相談をお願いする場合がございます。
4.審査で見られるのは何か
「審査」と聞くと、融資の審査を思い浮かべる方が多いかもしれません。しかし、ファクタリングの審査は融資とは見ているものが異なります。融資とファクタリングの違いそのものについてはこちらの記事で詳しく解説していますので、ここでは審査の中身に絞って整理します。
ファクタリングは債権の売買です。したがって審査では、大きく次の二つを確認します。
① 譲渡される債権が確実に支払われるものか
医療・介護の報酬債権は、支払者が社会保険診療報酬支払基金や国民健康保険団体連合会といった公的な審査支払機関であるという特徴があります(詳しくはこちらの記事)。レセプト6か月分をご提出いただくのは、実際に報酬債権がどの程度の規模で継続的に発生しているかを確認するためです。
② 医療機関が事業を継続していけるか
債権は、医療機関が診療を続けているからこそ発生し続けます。したがって、経営の継続性についても確認します。決算書3期分をご提出いただくのは、単年度ではなく推移として経営状況を把握するためです。
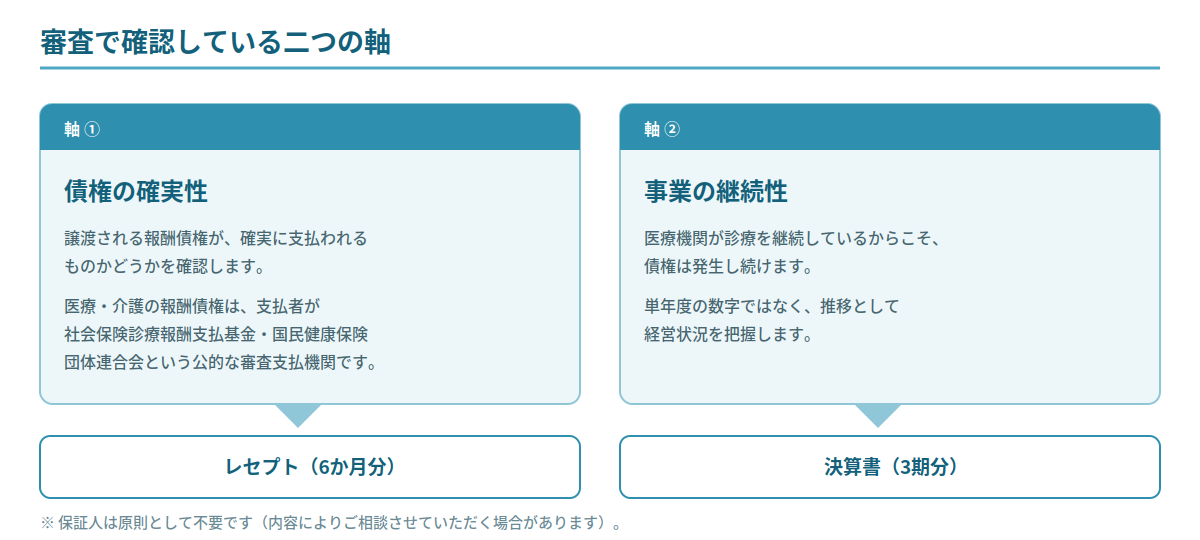
保証人を原則として不要としているのは、この二つを軸に判断しているためです。
5.2社間という方式について
ファクタリングには、大きく分けて2社間と3社間という二つの方式があります。
3社間は、利用する事業者、ファクタリング会社、債権の支払者(医療の場合は審査支払機関)の三者が関与する方式です。債権を譲渡したことを支払者へ通知し、あるいは承諾を得たうえで進めます。
2社間は、利用する事業者とファクタリング会社の二者で完結する方式です。手続きに関与する当事者が少なくなります。
株式会社SCメディカルでは、2社間ファクタリングのみを取り扱っております。
6.あわせて確認しておきたいこと
手数料は金利とは異なります
手数料は債権を売買する際の対価であり、貸付に対する利息である金利とは性質が異なります。両者を単純に年率へ換算して比較すると、判断を誤ることがあります。
返済という手続きは発生しません
ファクタリングは保有している債権を売却する取引です。借入ではないため、返済という概念がありません。会計上の扱いも借入金とは異なります。
まとめ
- 医療ファクタリングは、相談・書類提出・審査・契約・入金という流れで進みます
- 審査では「債権の確実性」と「事業の継続性」の二つを確認します
- 準備しておく書類は、決算書3期分とレセプト6か月分です
- 保証人は原則不要です(内容によりご相談させていただく場合があります)
ファクタリングをはじめ、医療・介護事業の経営をトータルサポート
お電話:03-6452-9350(平日10時〜16時)